高性能膜材料市场 需求、技术及价格走势全面解析
引言
高性能膜材料作为现代工业与高科技领域的关键功能材料,凭借其独特的选择性分离、浓缩、纯化等特性,在环保、能源、生物医药、电子等众多行业发挥着不可替代的作用。随着全球对清洁生产、资源高效利用和生命健康需求的不断提升,高性能膜材料市场呈现出蓬勃发展的态势。本文将从市场需求、技术演进及价格走势三个维度,对高性能膜材料市场进行全面解析。
一、市场需求:多领域驱动,规模持续扩张
高性能膜材料的市场需求主要来自四大领域:
- 水处理与环保:这是最大的应用市场。随着全球水资源短缺加剧和环保法规趋严,反渗透膜、纳滤膜、超滤膜等在海水淡化、工业废水零排放、市政污水处理及回用中的需求快速增长。特别是中国、印度等新兴市场,大规模水利基建和提标改造带动了膜材料的放量。
- 能源与化工:在氢气回收、天然气净化、有机溶剂纳滤、燃料电池质子交换膜等领域,高性能膜材料助力过程工业节能降耗。例如,燃料电池汽车产业的兴起直接拉动了全氟磺酸质子膜的需求。
- 生物医药与食品:在疫苗浓缩、蛋白质分离、无菌过滤、果汁澄清等环节,膜分离技术因其温和、高效、不破坏活性成分而备受青睐。疫情期间,疫苗生产对除病毒膜、超滤膜的需求激增。
- 电子与半导体:超纯水制备、化学品提纯、光刻胶过滤等对膜材料的精度和洁净度要求极高,带动了高端微滤、超滤膜的市场。
从区域看,亚太地区尤其是中国已成为全球最大的膜材料消费市场,且增速领先。北美和欧洲市场成熟,以高端膜和替换需求为主。
二、技术演进:高性能化、多功能化与绿色化
膜材料的技术进步是市场发展的核心驱动力,当前主要呈现以下趋势:
- 材料创新:从传统的醋酸纤维素、聚砜、聚偏氟乙烯,向聚酰亚胺、聚苯并咪唑、金属有机框架(MOF)、共价有机框架(COF)、石墨烯等新型材料拓展。这些材料具有更高的渗透性、选择性和稳定性。例如,MOF膜在气体分离方面展现出突破性性能。
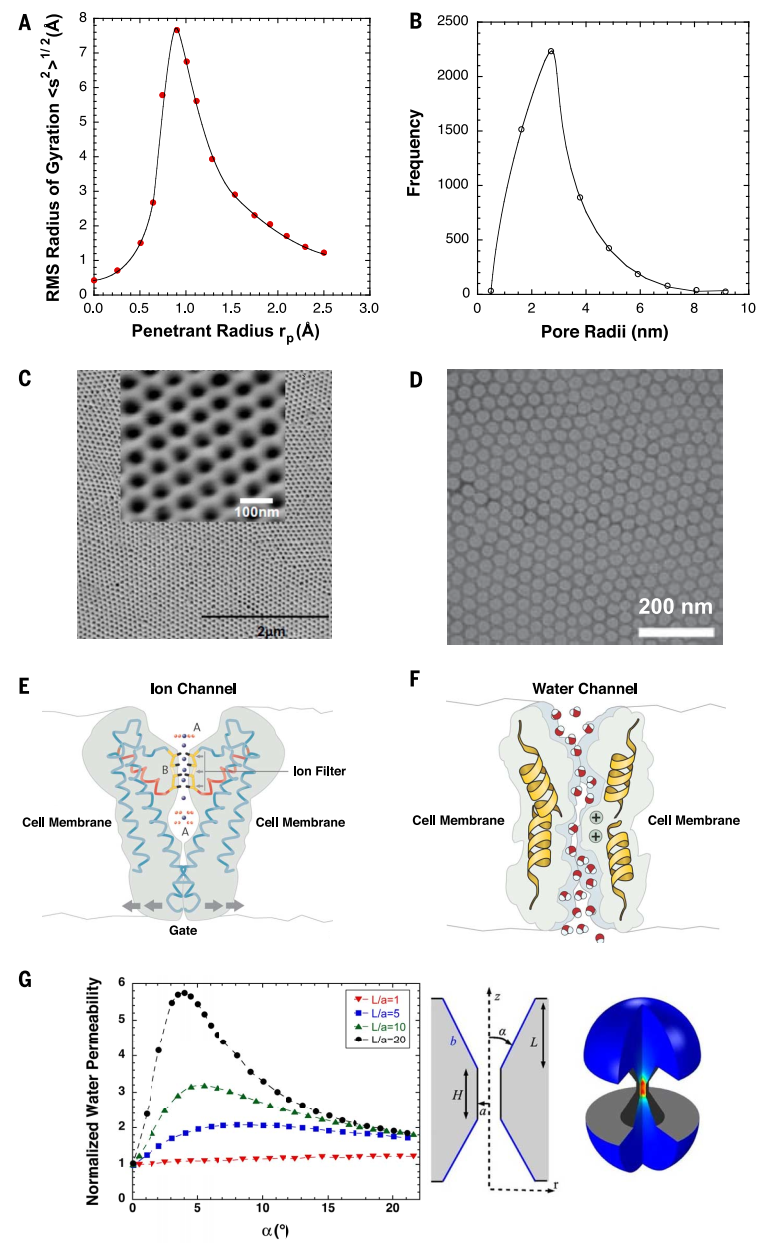
- 结构调控:通过界面聚合、层层自组装、相转化等工艺,精确调控膜的孔径、荷电性、亲疏水性及表面形貌。仿生膜(如模仿水通道蛋白)成为研究热点,有望实现超高水通量和盐截留率。
- 集成与模块化:膜组件设计趋向于高通量、抗污染、易清洗。中空纤维膜、卷式膜、平板膜等各有优势,并朝着智能化、模块化方向发展,便于分布式应用。
- 绿色制造:减少有机溶剂使用,开发水相成膜工艺,利用可再生生物基聚合物(如壳聚糖、纤维素)制备膜材料,降低环境足迹。
- 抗污染与寿命延长:通过表面改性(如接枝两性离子)、共混纳米粒子等手段,显著提升膜的抗污染能力和化学稳定性,降低更换频率和运行成本。
三、价格走势:成本压力与高附加值并存
高性能膜材料的价格受原材料、技术门槛、市场供需及区域竞争等多重因素影响,整体呈现分化走势:
- 原材料成本推动:膜材料的主要原料如聚砜、聚偏氟乙烯、聚酰胺等。原油价格波动、供应链紧张(如2021-2022年)导致原料涨价,进而推高膜产品价格。特种单体、纳米材料等成本更高,但用量少,对终端价格影响有限。
- 中低端膜竞争激烈,价格承压:在超滤、微滤等成熟领域,技术扩散充分,国内外厂商众多,产品同质化严重,价格战频发。尤其在中国市场,国产替代加速,导致中低端膜价格呈下降趋势。
- 高端膜寡头垄断,价格坚挺:反渗透膜、质子交换膜、气体分离膜等高端产品仍由美国杜邦、日本东丽、德国巴斯夫等少数企业主导。这些膜技术壁垒高,客户黏性强,价格保持高位且毛利率可观。例如,燃料电池质子膜每平方米售价可达数百美元。
- 区域价差明显:同一类膜产品,欧美日品牌通常比中国品牌高30%-50%,但国产高端膜正逐步缩小差距。随着中国、韩国企业技术突破,高端膜价格未来可能松动。
- 长期趋势:稳中有降,结构分化:预计未来五年,全球高性能膜材料市场均价将保持平稳,部分品类(如反渗透膜)因规模效应和竞争加剧而小幅下降;而新兴膜种(如MOF膜、仿生膜)因初期产量小、研发成本高,价格将维持较高水平,但随着工业化成熟将逐步走低。
四、展望与建议
高性能膜材料市场前景广阔,但挑战并存:一方面,水处理、新能源、生物医药等需求持续释放;另一方面,技术瓶颈、成本压力和贸易壁垒仍需克服。对企业的建议:
- 加大研发投入,突破高端膜材料制备关键技术,提升国产化率。
- 注重应用开发,针对特定场景提供定制化膜解决方案,避免低价竞争。
- 布局绿色制造,响应可持续发展要求,降低能耗和废弃物。
- 关注新兴市场,如氢能、碳捕集等,提前卡位。
高性能膜材料正处于技术迭代与市场扩容的交汇期,唯有创新驱动、质量为先,才能在激烈的全球竞争中赢得先机。
如若转载,请注明出处:http://www.pppa6.com/product/65.html
更新时间:2026-10-30 01:57:33